
สวัสดีครับ พูดคุยกันเรื่องเงิน ๆ ทอง ๆ สำหรับเรื่องน่ากลัวของการเงิน อาจไม่ใช่การมีค่าใช้จ่ายก้อนใหญ่เสมอไป แต่เป็นเงินก้อนเล็ก ๆ ที่หายไปทุกเดือนโดยเราแทบไม่รู้ตัว บางอย่างจ่ายครั้งละไม่กี่สิบหรือไม่กี่ร้อยบาท ดูเหมือนไม่มีอะไร แต่เมื่อรวมกันหลายรายการตลอดทั้งเดือน อาจกลายเป็นเงินก้อนใหญ่ได้ ลองมาเช็กกันว่า เรากำลังมี “พฤติกรรมการเงินหลอน ๆ” เหล่านี้อยู่หรือเปล่า มาครับน้องสมหวังสรุปไว้แล้วล่ะ
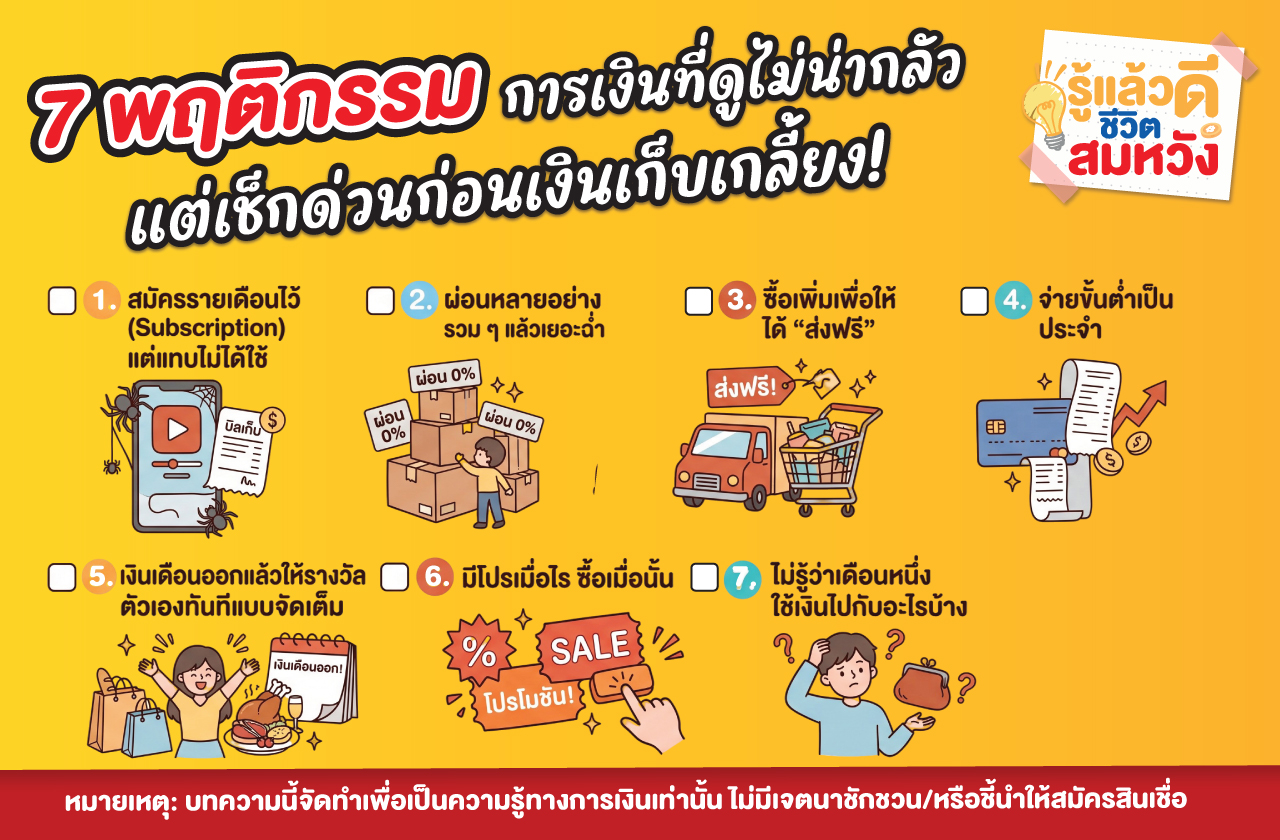
1. สมัครรายเดือนไว้ (Subscription) แต่แทบไม่ได้ใช้
ก่อนจะวางแผนการเงิน ลองเช็กค่าดูหนัง แอปฟังเพลง Cloud Storage แอปแต่งรูป หรือบริการรายเดือนต่าง ๆ รายการละไม่กี่ร้อยบาทอาจดูไม่มาก แต่ถ้ามีหลายบริการพร้อมกัน และบางบริการไม่ได้ใช้งานมาหลายเดือน ก็เท่ากับกำลังจ่ายเงินให้สิ่งที่ไม่ได้ใช้ประโยชน์
วิธีรับมือ วิธีประหยัดเงินเปิดดูรายการตัดบัตรหรือบัญชีย้อนหลัง 1–2 เดือน แล้วถามตัวเองว่า “เดือนที่ผ่านมาเราได้ใช้จริงไหม” ถ้าไม่ใช้ ลองยกเลิกก่อน
2. ผ่อนหลายอย่าง เพราะรู้สึกว่า “เดือนละนิดเดียว” แต่รวม ๆ แล้วเยอะฉ่ำ
ยอดผ่อนแต่ละเดือนก็ต้องวางแผนการเงิน มือถือเดือนละ 3,000 บาท เครื่องใช้ไฟฟ้าเดือนละ 1,500 บาท ช้อปออนไลน์ผ่อนอีกเดือนละ 500 บาท แต่รวมกันก็แยกดูทีละรายการเหมือนจะไม่เยอะ แต่เมื่อนำมารวมกันจากที่ยกตัวอย่างมาก็จ่ายเดือนละเกือบ 5,000 บาทแล้วนะครับ เห็นไหมว่า สิ่ง ๆ นี้อาจกินรายได้ประจำไปมากกว่าที่คิด
วิธีรับมือ อย่าดูแค่ค่างวดของของชิ้นใหม่ แต่ให้รวม ค่างวดทุกอย่างที่ต้องจ่ายต่อเดือน ก่อนตัดสินใจเพิ่มภาระหนี้ หรือการผ่อนต่าง ๆ ครับผม
3. ซื้อเพิ่มเพื่อให้ได้ “ส่งฟรี”
ซื้ออีก 80 บาทจะส่งฟรี ซื้ออีก 200 บาทจะได้ส่วนลดเพิ่ม สุดท้ายจากของที่ตั้งใจซื้อ 300 บาท อาจกลายเป็นจ่าย 500–600 บาท ใด ๆ ส่งฟรีอาจช่วยประหยัดค่าขนส่ง แต่ถ้าต้องซื้อของที่ไม่ได้ต้องการเพิ่ม ก็อาจไม่ได้ประหยัดจริง
วิธีรับมือ ลองเทียบ “ราคาของที่ต้องการ + ค่าส่ง” กับ “ยอดที่ต้องซื้อเพื่อให้ส่งฟรี” แล้วเลือกยอดที่จ่ายน้อยกว่าจริง ๆ
4. จ่ายขั้นต่ำเป็นประจำ
การจ่ายขั้นต่ำอาจช่วยให้ผ่านเดือนที่เงินตึงไปได้ แต่ถ้าทำต่อเนื่อง ยอดหนี้อาจลดช้ากว่าที่คิด เพราะยังมีดอกเบี้ยและค่าใช้จ่ายตามเงื่อนไขของแต่ละผลิตภัณฑ์
วิธีรับมือ เมื่อมีเงินเพิ่มลองนำมาลดยอดหนี้มากกว่าขั้นต่ำ และหลีกเลี่ยงการสร้างยอดใหม่จนกว่ายอดเดิมจะลดลง หรือลองตัดสินใจรวมหนี้ไว้ที่เดียว มีรถ มีโฉนด ปรึกษาสมหวัง เงินสั่งได้ โทร 02-123-4000
5. เงินเดือนออกแล้วให้รางวัลตัวเองทันทีแบบจัดเต็ม
เหนื่อยมาทั้งเดือน ขอช้อปหน่อย เงินเดือนออกแล้ว ขอของอร่อยก่อน โบนัสเข้าแล้ว ขอซื้อของที่อยากได้ การให้รางวัลตัวเองไม่ใช่เรื่องผิด แต่ถ้าใช้ก่อนแบ่งเงินสำหรับค่าใช้จ่ายจำเป็น อาจทำให้ช่วงปลายเดือนต้องกลับมากังวลเรื่องเงินอีกครั้ง
วิธีรับมือ เมื่อเงินเข้า ลองแบ่งเป็นลำดับ ค่าใช้จ่ายจำเป็น, หนี้สิน, เงินเก็บเงินใช้เพื่อความสุข เหลือเท่าไรค่อยใช้ จะช่วยให้รางวัลตัวเองได้แบบสบายใจกว่า
6. มีโปรเมื่อไร ซื้อเมื่อนั้น
วิธีประหยัดเงิน ซื้อของลดราคาก็ดีต่อใจนะครับ แต่ทว่าคำว่า “ลด 50%” หรือ “ซื้อวันนี้คุ้มกว่า” ทำให้เรารู้สึกว่ากำลังประหยัดเงิน แต่ถ้าเป็นของที่เดิมทีไม่ได้ตั้งใจซื้อ ต่อให้ลดครึ่งราคา ก็ยังเป็นเงินที่ต้องจ่ายออกอยู่ดี ลองเปลี่ยนคำถามจาก “ลดเยอะไหม?” เป็น “ถ้าไม่ลด เราจะซื้อของชิ้นนี้ไหม?” ถ้าคำตอบคือไม่ ก็อาจไม่จำเป็นต้องซื้อเพียงเพราะมีโปรโมชั่น
7. ไม่รู้ว่าเดือนหนึ่งใช้เงินไปกับอะไรบ้าง
พฤติกรรมนี้อาจน่ากลัวที่สุด เพราะถ้าเราไม่รู้ว่าเงินหายไปทางไหน ก็แก้ได้ยาก ไม่จำเป็นต้องทำบัญชีละเอียดทุกบาทก็ได้
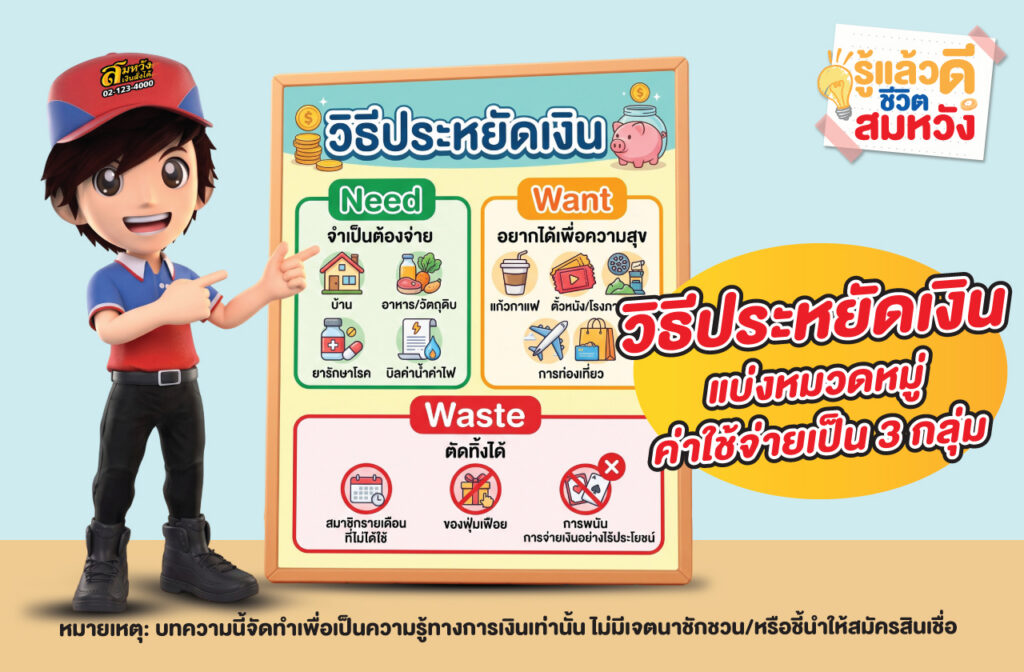
วิธีรับมือ วิธีประหยัดเงินลองแบ่งหมวดหมู่ค่าใช้จ่ายออกเป็น 3 กลุ่มง่าย ๆ คือ
- Need (จำเป็นต้องจ่าย) ค่าอาหาร, ค่าเดินทาง, ค่าเช่าบ้าน, ค่างวดหนี้ต่างๆ
- Want (อยากได้/เพื่อความสุข) ค่าช้อปปิง, ค่าคาเฟ่, ค่าสังสรรค์, ความบันเทิง
- Waste (ตัดทิ้งได้) ค่า Subscription ที่ไม่ได้ใช้, ค่าธรรมเนียมที่หลีกเลี่ยงได้, ของที่ซื้อซ้ำซ้อน
ลองทำเพียงเดือนเดียว ก็อาจเห็นทันทีว่าเงินส่วนไหนสามารถเก็บกลับมาได้ ช่วยให้การวางแผนทางการเงินง่ายขึ้นเยอะ
เงินไม่ได้หายเพราะเรื่องใหญ่เสมอไป
บางครั้งปัญหาทางการเงินที่ทำให้เราชักหน้าไม่ถึงหลัง ไม่ได้เริ่มต้นมาจากการใช้เงินก้อนโตครับ แต่เกิดจาก “ค่าใช้จ่ายแฝงเล็กๆ น้อยๆ” ที่เกิดขึ้นซ้ำๆ ทุกวัน ทุกสัปดาห์ จนกลายเป็นรอยรั่วขนาดใหญ่ในทุกๆ เดือน
ไม่ว่าจะเป็นช่วงวันฮัลโลวีน หรือช่วงไหน ๆ น้องสมหวัง อยากชวนทุกคนลองเปิดบัญชีย้อนหลังดูสักครั้ง แล้วหาให้เจอว่า “ผีดูดเงิน” ที่แอบซ่อนอยู่ในกระเป๋าตังค์ของเราคืออะไร?
หากพี่ ๆ สามารถตัดรายจ่ายแฝงพวกนี้ออกไปได้เพียงเดือนละ 500 บาท นั่นเท่ากับว่าเราจะมีเงินเก็บเพิ่มขึ้นถึงปีละ 6,000 บาทเลยนะครับ!
อย่าลืมนะครับว่า… การมีเงินเหลือใช้มากขึ้น อาจไม่จำเป็นต้องเริ่มจากการตะบี้ตะบันหาเงินเพิ่มให้เหนื่อยเสมอไป แต่อาจเริ่มต้นง่ายๆ จากการ “อุดรอยรั่ว” หยุดเงินที่กำลังไหลออกโดยไม่จำเป็นก่อน ปรับพฤติกรรมตั้งแต่วันนี้ รู้แล้วทำ ชีวิตจะได้สมหวังอย่างที่ตั้งใจนะครับ!
กู้เท่าที่จำเป็นและชำระคืนไหว
สินเชื่อทะเบียนรถยนต์ อัตราดอกเบี้ยที่แท้จริง 12%-24% ต่อปี
สินเชื่อทะเบียนรถมอเตอร์ไซค์ อัตราดอกเบี้ยที่แท้จริง 15%-24% ต่อปี
สินเชื่อโฉนดแลกเงิน อัตราดอกเบี้ยที่แท้จริง 11.85%-16.95% ต่อปี
ธนาคารทิสโก้เป็นผู้ให้สินเชื่อทะเบียนรถยนต์ และสินเชื่อโฉนดแลกเงิน
บจก.ไฮเวย์เป็นผู้ให้สินเชื่อทะเบียนรถมอเตอร์ไซค์
*เงื่อนไขในการพิจารณาให้สินเชื่อเป็นไปตามที่ผู้ให้สินเชื่อกำหนด